A medida que las expectativas sobre el desempeño de sostenibilidad continúan aumentando, también lo hace el escrutinio de las afirmaciones sobre la sostenibilidad.
Hoy en día, las compañías pueden elegir entre una creciente gama de enfoques para demostrar y validar sus compromisos y desempeño de sostenibilidad, desde programas de sostenibilidad dirigidos por compañías e iniciativas de la industria hasta esquemas de verificación y sistemas de certificación. Cada uno de estos enfoques puede desempeñar una función valiosa en impulsar un cambio positivo. Sin embargo, a menudo se abordan como si proporcionaran el mismo nivel de aseguramiento.
Aseguramiento Demostración de que se cumplen los requisitos especificados relacionados con un producto, proceso, sistema, persona o entidad – ISEAL Adaptado de ISO/IEC 17000:2020
En realidad, sirven para diferentes propósitos y ofrecen diferentes niveles de independencia, transparencia y rendición de cuentas, cuya combinación es lo que finalmente determina la credibilidad.
Entender estas diferencias importa. Para las compañías que buscan generar confianza con los consumidores, inversionistas, socios comerciales, reguladores y la sociedad civil, la solidez de una afirmación sobre la sostenibilidad depende no solo de lo que se afirma, sino también de qué tan sólidamente se sustenta esa afirmación.
Verificación, certificación y esquemas dirigidos por compañías: ¿Cuál es la diferencia?
Una de las fuentes más comunes de confusión es la distinción entre verificación, certificación y esquemas dirigidos por compañías.
La verificación generalmente confirma si una afirmación, conjunto de datos o resultado específico es preciso. Puede llevarse a cabo internamente, o por un verificador de segunda o tercera parte, y a menudo se centra en un proyecto, informe o una afirmación de desempeño particular, proporcionando aseguramiento en un momento específico en el tiempo en lugar de confirmar el desempeño de manera continua.
La certificación, por el contrario, evalúa si una organización, finca o actor de la cadena de suministro cumple sistemáticamente un conjunto definido de requisitos establecidos por un ente independiente de establecimiento de estándares. Estos requisitos se evalúan utilizando métodos estandarizados, por entess de evaluación de la conformidad que son independientes de la organización que se está evaluando y están acreditados de forma independiente para llevar a cabo esa función. En lugar de examinar una sola afirmación, la certificación evalúa los sistemas, procesos, controles y prácticas que sustentan el desempeño y requiere una supervisión continua.
Los esquemas dirigidos por compañías evalúan de manera similar si una compañía cumple siempre un conjunto definido de requisitos, pero aquí, esos requisitos (y generalmente los métodos utilizados para evaluarlos) son usualmente establecidos y mantenidos por la propia compañía, y no por un ente independiente. Incluso cuando una compañía involucra a un tercero para verificar su desempeño, esa evaluación se lleva a cabo frente a una metodología definida por la compañía y no una estandarizada, y no produce una certificación. Esto da a las compañías la flexibilidad para definir requisitos que reflejen su propio contexto y prioridades.
El siguiente cuadro resume algunas de las diferencias principales.
| Característica | Esquema dirigido por la empresa / Autoevaluación* | Verificación por terceros* | Certificación sólida por terceros** |
| Propósito principal | Demostrar los compromisos o el progreso de la empresa | Confirmar una afirmación, conjunto de datos o resultado específico | Evaluar la conformidad con un estándar disponible públicamente y de múltiples partes interesadas |
| Alcance | Definido por la empresa | Generalmente específico para la afirmación o proyecto | Evaluación de todo el sistema de los resultados y de los sistemas y prácticas de administración que los generan. |
| Independencia | Interna | Varía | Tercero independiente |
| Requisitos | Definido por la empresa | Metodología específica para la afirmación | Estándar disponible públicamente |
| ¿Quién realiza la evaluación? | Verificador interno o contratado por la empresa | Verificador interno o contratado por la empresa | Ente de Certificación independiente y acreditado |
| Control continuo | Poco frecuente | Por lo general no | Sí |
| Mecanismo de queja | Limitado o ausente | Poco frecuente | Formal, transparente y accesible al público |
| Gobernanza de las partes interesadas | Limitado | Limitado | De múltiples partes interesadas |
| Transparencia | Varía | Varía | Generalmente alto, incluyendo informes públicos periódicos |
| Grado de alineación con el Código de Buenas Prácticas de ISEAL para Sistemas de Sostenibilidad | Muy limitado; rara vez se compara con ISEAL | Parcial; algunos elementos se alinean pero no de forma sistemática | Sólido; la mayoría de los sistemas creíbles cumplen con el código de ISEAL |
| Cadena de custodia | Solo seguimiento interno, si existe; no verificado de forma independiente | Por lo general no está cubierto; generalmente es específico de la afirmación o de la transacción y no de todo el sistema | Modelo formal de cadena de suministro (p.ej., identidad preservada, segregado, balance de masas), auditado de forma independiente a través de la cadena de suministro |
| Resultado | Aseguramiento interno | Declaración de verificación | Decisión de certificación y certificado |
Nota sobre esta comparación: Este cuadro refleja los patrones generales observados en los esquemas dirigidos por compañías, los enfoques de verificación de segunda y tercera parte, y sistemas robustos de certificación por terceros. Los esquemas individuales varían, y algunos enfoques dirigidos por compañías o de segunda parte pueden mostrar prácticas más sólidas en áreas específicas de lo que sugiere este cuadro. La comparación tiene la intención de ilustrar las diferencias típicas en el diseño de la gobernanza y el aseguramiento, no de caracterizar a ningún esquema en particular.
*Los enfoques sofisticados dirigidos por compañías o de segunda parte pueden incorporar auditorías externas, sistemas de datos robustosy procesos de medidas correctivas. La distinción no es que estos sistemas carezcan intrínsecamente de rigor, sino que la gobernanza, el establecimiento de estándares y el aseguramiento permanecen finalmente vinculados a la propia compañía.
**Una robusta certificación por terceros describe esquemas de certificación que combinan una evaluación independiente y acreditada frente a un Estándar disponible públicamente con un control continuo, mecanismos de quejas formales y transparentes, gobernanza de múltiples partes interesadas y una alta transparencia. Esto se refleja generalmente en la alineación con los Códigos de Buenas Prácticas de ISEAL. No todos los esquemas de certificación por terceros tienen todas estas características; esta distinción es la razón por la cual se utiliza el término «sólido» en lugar de tratar la certificación por terceros como una categoría única y uniforme.
Cada uno de estos enfoques tiene su lugar. Pero cuando el objetivo es proporcionar un aseguramiento creíble e independiente de que se están cumpliendo los requisitos de sostenibilidad, la certificación por terceros ofrece ventajas claras.
Por qué la certificación por terceros proporciona un aseguramiento de la sostenibilidad más sólido
La característica definitoria de la certificación por terceros es la fortaleza de su SISTEMA DE ASEGURAMIENTO general. La evaluación independiente es fundamental, pero también lo son las reglas de aseguramiento claramente definidas, la supervisión de los entes de certificación, los procesos de medidas correctivas, los mecanismos de quejas y las consecuencias por el incumplimiento.
En un sistema de certificación por terceros, la organización que establece los requisitos, la organización que es evaluada y la organización que realiza la auditoría son independientes entre sí. Los requisitos mismos se establecen a través de un proceso de múltiples partes interesadas que reúne a representantes de diferentes sectores en una proporción equilibrada, en lugar de ser definidos por una sola compañía. Esta independencia, tanto para el establecimiento del Estándar como para la auditoría, ayuda a reducir los conflictos de interés y aumenta la confianza en los resultados. Igualmente importante es que los sistemas de certificación creíbles establecen controles que rastrean los volúmenes, las transacciones y las declaraciones certificados a través de la cadena de suministro, un sistema conocido como “cadena de custodia”. Esto ayuda a las compañías a fundamentar sus declaraciones de abastecimiento y evitar una desconexión entre la producción certificada y las declaraciones de mercado.
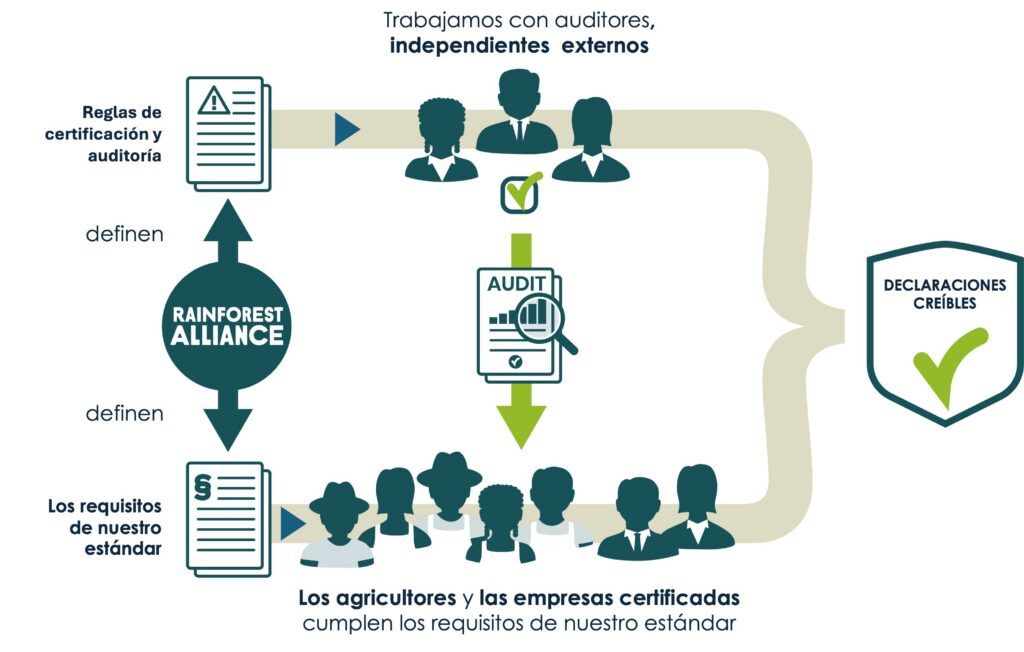
En el sistema de certificación de Rainforest Alliance, que se muestra en la imagen anterior, Rainforest Alliance desarrolla y mantiene el Estándar, mientras que el cumplimiento de dicho Estándar es evaluado por entes de certificación independientes. Para ser autorizados, estos entes de certificación deben estar acreditados según normas reconocidas internacionalmente y operar según estrictos requisitos de imparcialidad. Permanecen sujetos a una supervisión continua por parte de Rainforest Alliance: un equipo de seguimiento dedicado evalúa el desempeño del Ente de Certificación a través de auditorías de desempeño regulares, con sanciones que van hasta el retiro de la autorización cuando la calidad de la auditoría o la integridad del sistema se ven comprometidas. Rainforest Alliance también aplica reglas específicas para limitar los conflictos de interés, como exigir a los entes de certificación que roten a sus auditores principales periódicamente. Esto ayuda a garantizar que ninguna relación individual entre un titular de certificado y su Ente de Certificación pueda comprometer la integridad de la auditoría con el tiempo.
Otro características clave de la certificación por terceros
- Transparencia Los requisitos están disponibles públicamente, las reglas de aseguramiento están claramente definidas y las partes interesadas pueden entender qué se está evaluando y cómo se determina el cumplimiento. Esta transparencia ayuda a generar confianza y permite un escrutinio significativo.
- Rendición de cuentas Los sistemas de certificación por terceros generalmente incluyen procesos de medidas correctivas (como el protocolo de remediación de Rainforest Alliance, que establece medidas correctivas con plazos determinados para las no conformidades identificadas), mecanismos de quejas, auditorías sorpresa realizadas por entes de certificación, supervisión independiente de esos entes de certificación y la posibilidad de suspensión o retiro de la certificación cuando no se cumplen los requisitos. Estos mecanismos ayudan a garantizar que la certificación sea más que una afirmación: está respaldada por un proceso de aseguramiento creíble.
- Gobernanza de múltiples partes interesadas. Los estándares de certificación robustos generalmente se desarrollan mediante la consulta con agricultores, compañías, ONG, expertos técnicos, auditores y otras partes interesadas. Esto ayuda a garantizar que los estándares reflejen una amplia gama de perspectivas y experiencia, y no las prioridades de una sola organización. El desarrollo de estándares también se guía por principios y procedimientos establecidos que promueven un proceso creíble, transparente y sistemática. En Rainforest Alliance, esto incluye nuestro Procedimiento de Desarrollo de Estándares, nuestro Comité de Estándares (compuesto por expertos internos y externos, que revisa los comentarios de las partes interesadas y aprueba los borradores de los estándares), y nuestro compromiso con el Código de Buenas Prácticas para Sistemas de Sostenibilidad de ISEAL.
- Control continuo. A diferencia de muchos procesos de verificación, que a menudo se centran en una afirmación específica en un momento específico, la certificación requiere control, seguimiento y reauditorías periódicas anuales. Las compañías y fincas deben continuar demostrando cumplimiento para conservar su certificado.
La función y las limitaciones de las auditorías por terceros
Las auditorías son un componente crítico de la certificación por terceros. Realizadas por entes de certificación independientes, evalúan si las fincas y compañías cumplen los requisitos definidos e identifican aspectos en los que se necesitan medidas correctivas.
Sin embargo, las auditorías no están exentas de limitaciones. Debido a que se llevan a cabo periódicamente y se planifican con antelación, proporcionan una instantánea en el tiempo y es posible que no siempre descubran problemas que pueden ocultarse a los auditores. Esto es particularmente cierto en el caso de las violaciones de los derechos humanos, como el trabajo infantil prohibido, el trabajo forzoso, la discriminación o las restricciones a la libertad de asociación. En lugar de confirmar la ausencia de dichos problemas, las auditorías evalúan si existen los sistemas, procesos y controles que razonablemente se puede esperar que reduzcan su ocurrencia y mejoren el desempeño de la sostenibilidad a lo largo del tiempo. Las auditorías por sí solas no pueden abordar las causas sistémicas detrás de estos desafíos, y por lo tanto, la certificación no debe entenderse como una garantía de que nunca ocurrirán violaciones.
Más bien, los sistemas de certificación creíbles proporcionan un marco independiente para identificar, abordar y reducir el riesgo. La certificación no es simplemente un mecanismo de aprobación/reprobación. Cuando se identifican problemas, existe una vía estructurada para abordarlos y mejorar el desempeño a lo largo del tiempo. Esto es particularmente importante para problemas sociales y ambientales complejos, donde la desvinculación o simplemente eliminar una finca o compañía de un sistema de certificación puede no abordar los problemas subyacentes o mejorar las condiciones.
Los sistemas robustos de certificación por terceros están diseñados teniendo en cuenta estas limitaciones. Combinan auditorías independientes con administración de riesgo proactiva, compromiso de las partes interesadas, mecanismos de quejas, seguimiento interno, procesos de remediación y supervisión continua de los entes de certificación. Las auditorías basadas en riesgo y las auditorías sorpresa pueden proporcionar un escrutinio adicional, mientras que la acreditación, la capacitación y el seguimiento del desempeño ayudan a promover una calidad uniforme de la auditoría.
Por lo tanto, el valor de la certificación por terceros no reside en la suposición de que una sola auditoría puede identificar cada problema o que la certificación garantiza un desempeño perfecto. Reside en situar las auditorías independientes dentro de un sistema más amplio para prevenir, identificar, controlar y remediar problemas a lo largo del tiempo. Juntos, estos elementos proporcionan un marco claramente definido y responsable para la mejora continua y ayudan a hacer de la certificación por terceros uno de los modelos de aseguramiento más robustos disponibles.
Por qué el aseguramiento de la sostenibilidad independiente es importante ahora
A medida que el estándar para las afirmaciones sobre la sostenibilidad continúa aumentando, la calidad de la evidencia detrás de esas afirmaciones se vuelve más importante. La certificación por terceros ayuda a satisfacer esa necesidad: brinda a las compañías evidencia independiente que no tienen que generar por sí solas, fortaleciendo la credibilidad ante los clientes, los reguladores y la sociedad civil.
Reglamentos como el Reglamento de la Unión Europea sobre Productos Libres de Deforestación (EURDR en inglés), la Directiva sobre diligencia debida de las empresas en materia de sostenibilidad (CSDDD en inglés), la Directiva sobre información corporativa en materia de sostenibilidad (CSRD en inglés) y la Directiva para empoderar a los consumidores (EmpCo) están elevando las expectativas en torno a la transparencia, la fundamentación y la rendición de cuentas. Si bien la certificación no reemplaza las obligaciones de diligencia debida legal de una compañía, puede apoyar a las compañías al proporcionar la evidencia independiente y el aseguramiento que esas obligaciones requieren cada vez más.
Reflejando esta tendencia, la guía de la Comisión Europea sobre el RUED señala que los esquemas de autodeclaración que carecen de evaluaciones de terceros son intrínsecamente menos robustosporque carecen del mismo nivel de independencia e imparcialidad. Asimismo, de acuerdo con la EmpCo, los esquemas de certificación deben ser verificados por terceros para calificar como esquemas de certificación.
Generar confianza y escalar el cambio a través de la certificación independiente
Cuando se trata de avanzar en la sostenibilidad a través de cadenas de suministro mundiales complejas, los programas dirigidos por empresas, las iniciativas industriales, los sistemas de verificación y la certificación por terceros tienen papeles importantes que desempeñar. Pero comprender las distinciones y limitaciones de cada uno es clave para llevar un cambio significativo mientras se conserva la confianza. Cuando las partes interesadas necesitan confianza en que los requisitos de sostenibilidad se están evaluando de manera independiente, transparente sistemática, la certificación por terceros proporciona la base más sólida para garantizar declaraciones creíbles. Es por eso que, en todos los sectores y alrededor del mundo, sigue siendo reconocido como uno de los modelos más robustos para el aseguramiento de la sostenibilidad independiente, desarrollado a partir de principios de gobernanza clara, evaluación imparcial y rendición de cuentas que los reguladores como la Comisión Europea ahora están incorporando a la ley.
En su base, la certificación por terceros conecta los compromisos de la empresa con evidencia independiente de lo que está sucediendo en el terreno. Esa conexión da mayor peso a las afirmaciones sobre los productos que las personas compran, obtienen y en los que invierten, ayudando a que los mercados se conviertan en uno de los impulsores más poderosos para el progreso.


